1·2세대 실손보험, 11월부터 달라지는 두 가지 할인 선택지
요약: 금융위원회는 2013년 3월 이전에 가입해 재가입 조건이 없는 초기 실손보험 계약자를 위해 ‘선택형 할인 특약’과 ‘계약전환 할인’을 2026년 11월 동시 시행합니다. 올해 실손보험료는 평균 약 7.8% 올랐습니다. 금융위원회 보도자료, 연합뉴스
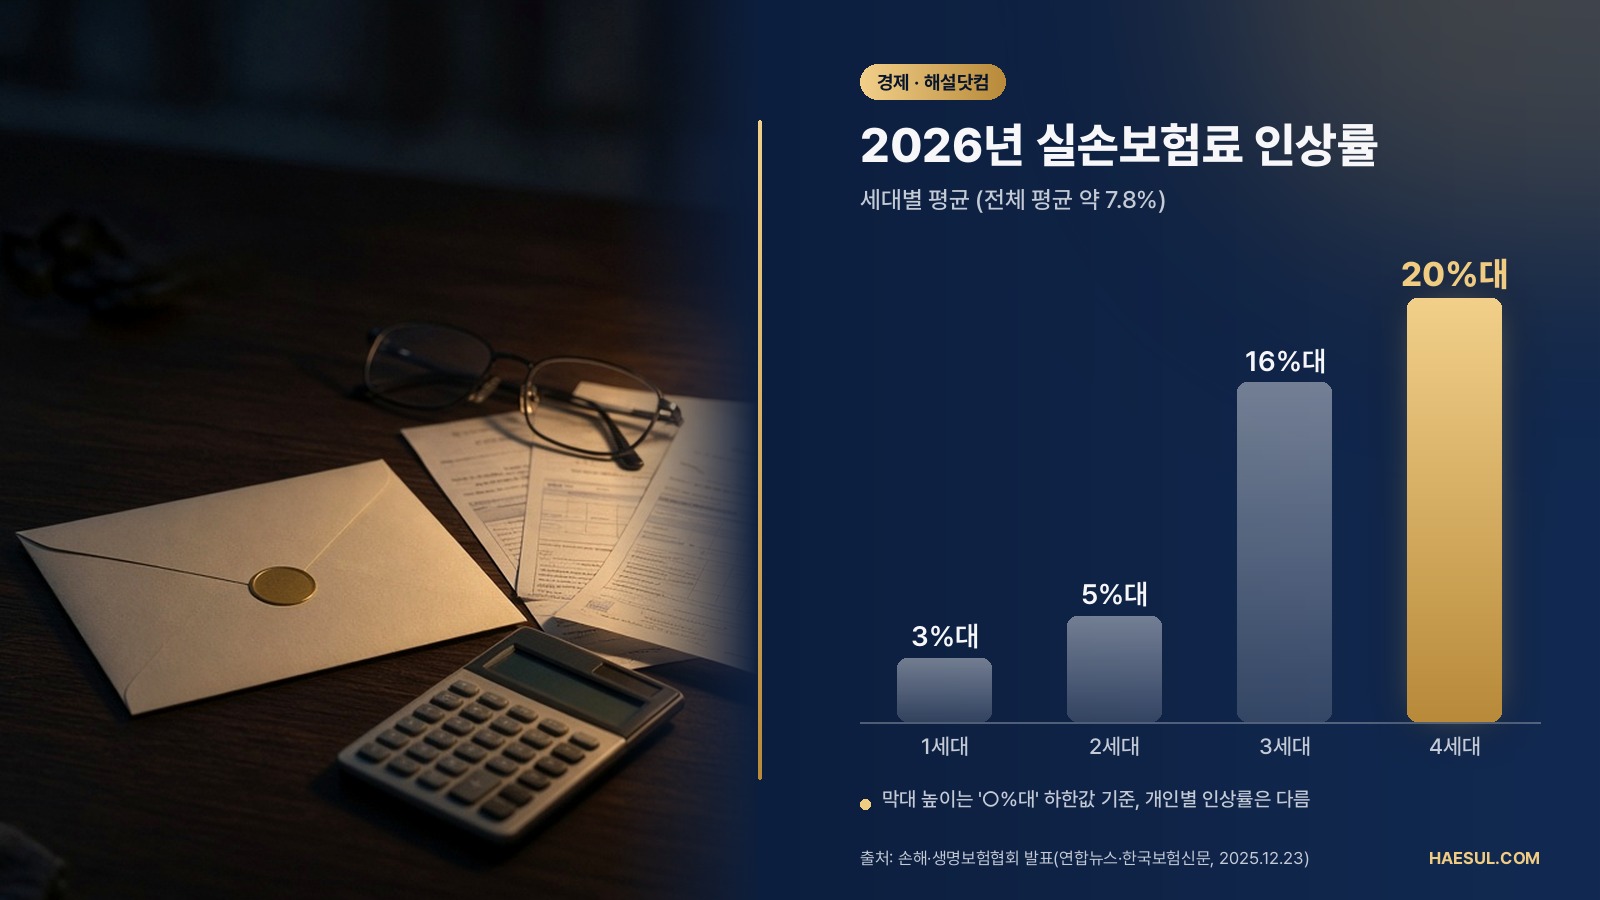
2026년 세대별 실손보험료 인상률(보도)
언론 보도에 따르면 손해·생명보험협회가 밝힌 평균 인상률은 약 7.8%(최근 5년 연평균 9.0%보다 낮음)이며, 세대별로는 1세대 3%대·2세대 5%대·3세대 16%대·4세대 20%대로 전해집니다. 협회 원문은 이 글 작성 시점에 확인하지 못했고, 보도 수치이므로 확정치로 보지 마세요. 개인별 인상률은 갱신 안내장으로 확인해야 합니다. 연합뉴스, 한국보험신문
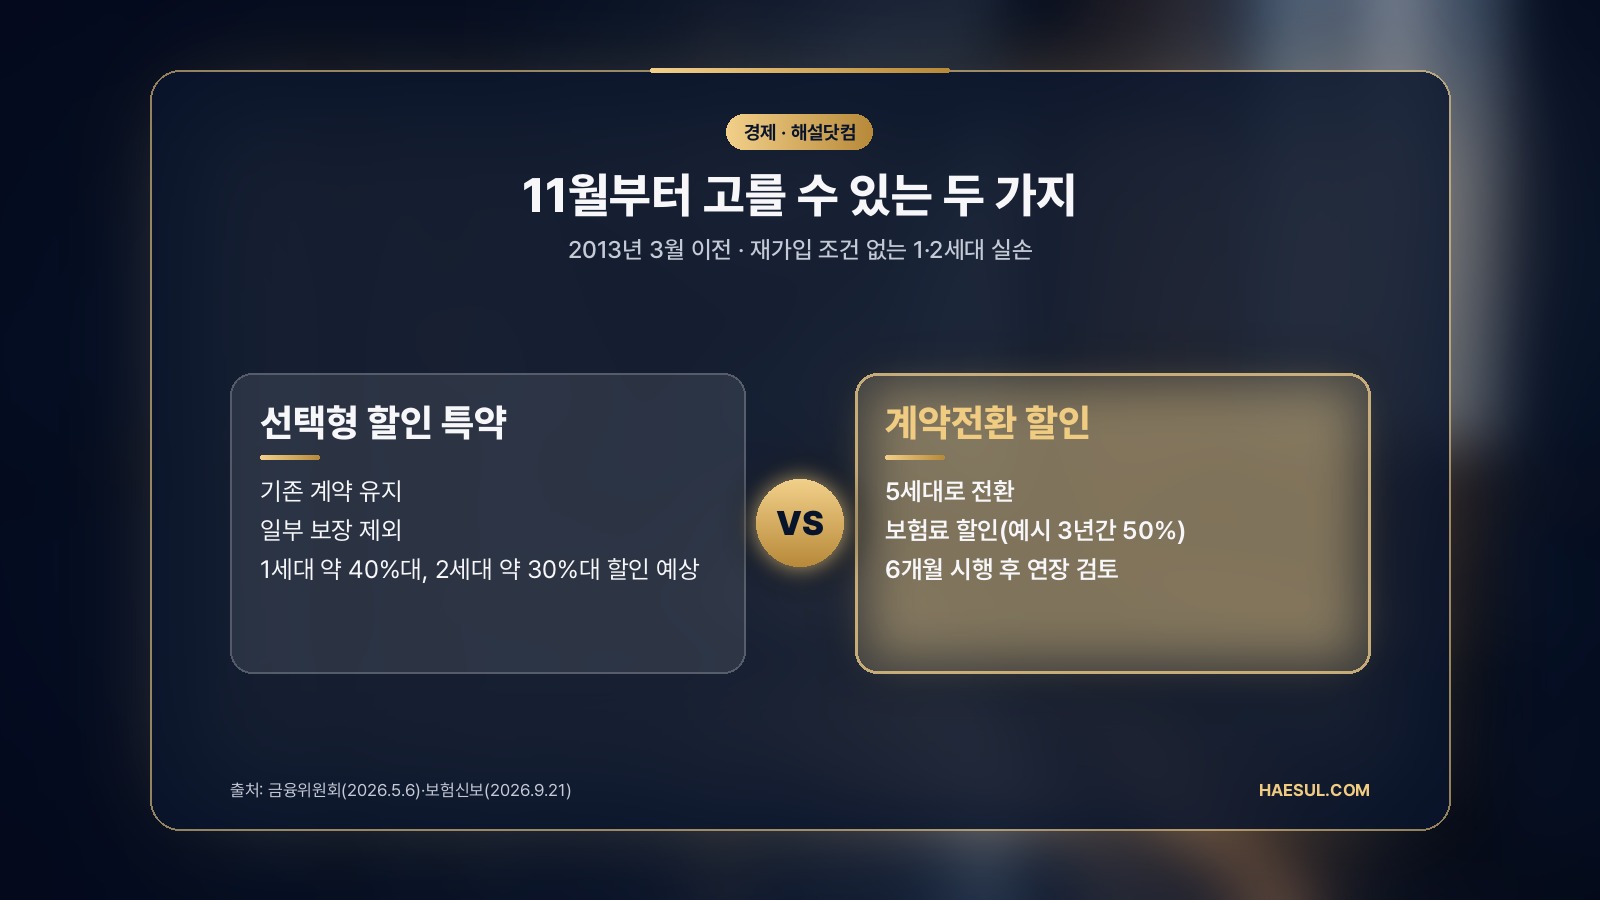
두 제도 비교
| 항목 | 선택형 할인 특약 | 계약전환 할인 |
|---|---|---|
| 방식 | 기존 1·2세대 유지, 일부 보장 제외 | 5세대 실손으로 전환 |
| 할인 | 전체 옵션 선택 시 1세대 약 40%대, 2세대 약 30%대 (예상) | 5세대 보험료 할인 (예시: 3년간 50%) |
| 기간 | 기한 없음 | 6개월 시행 후 연장 검토 |
선택형 특약의 옵션은 ① 근골격계 물리치료·체외충격파·비급여 주사제 면책, ② 비급여 MRI·MRA 면책, ③ 자기부담률 20% 적용이며 일부만 고를 수도 있습니다. 금융위원회, 보험신보
5세대 실손의 성격
2026년 5월 6일 출시된 5세대는 급여 입원 보장을 유지하고 중증 비급여를 강화한 반면, 비중증 비급여는 자기부담률 상향과 일부 항목 제외로 보장을 줄였습니다. 금융위는 보험료가 4세대 대비 약 30%, 1·2세대 대비 50% 이상 낮을 것으로 봅니다. 금융위원회, 한국보험신문
철회 규정과 업계 시각
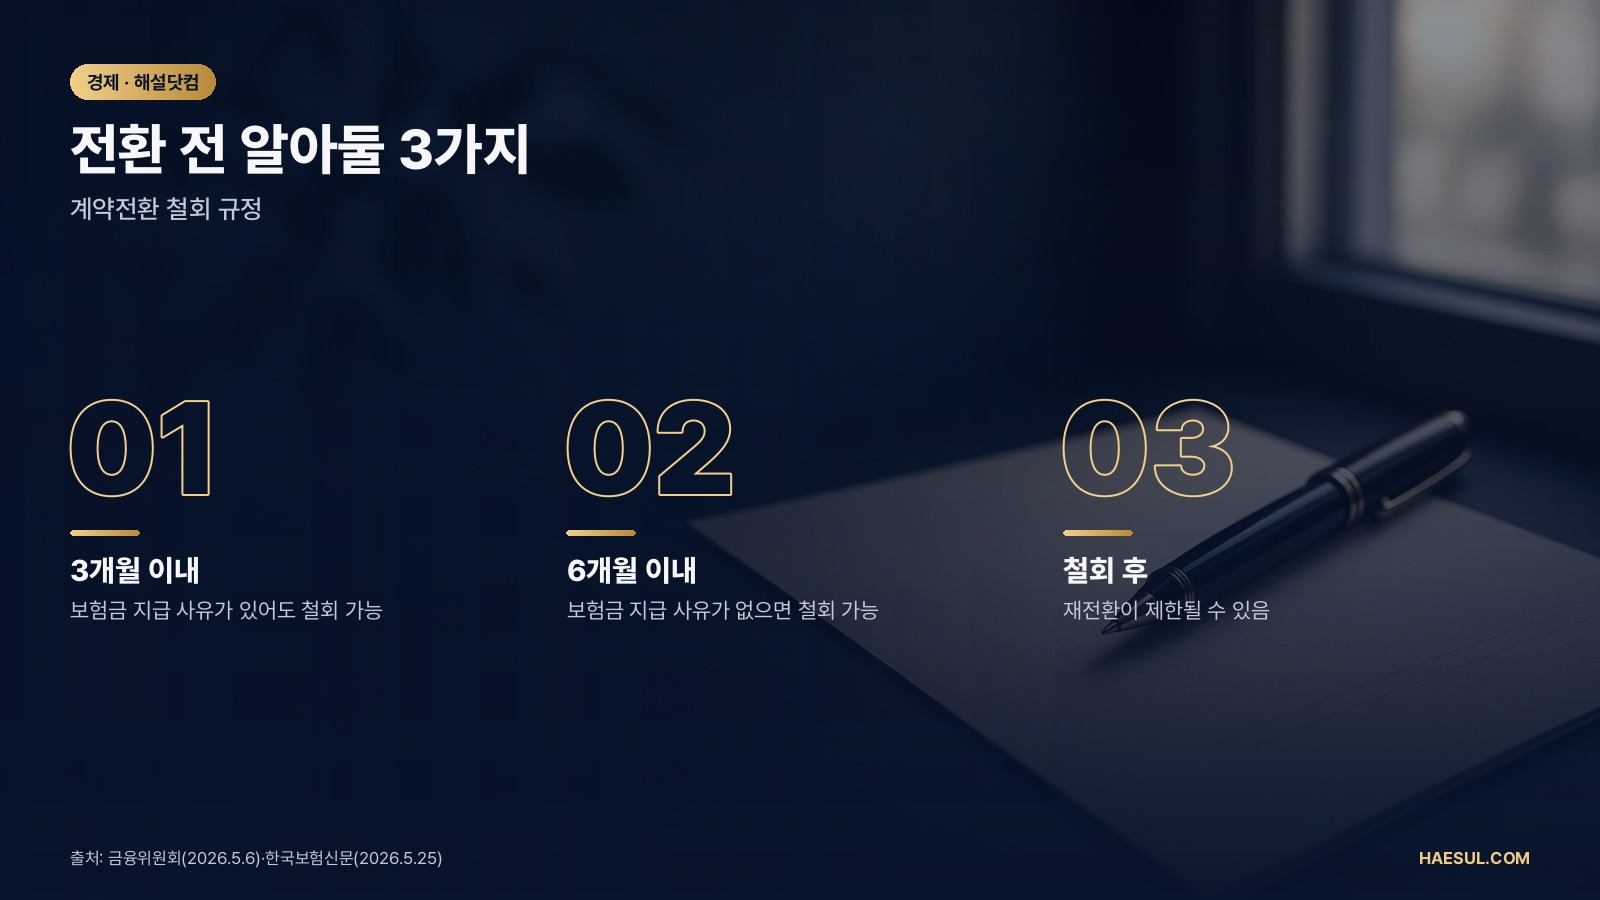
전환 청약 후 3개월 이내에는 보험금 지급 사유가 있어도, 6개월 이내에는 지급 사유가 없을 때 철회할 수 있습니다. 철회 시 재전환이 제한될 수 있습니다. 업계에서는 보장 축소 부담 때문에 전환 수요가 크지 않을 것이라는 전망도 나옵니다. 한국보험신문, 보험신보
자주 묻는 질문
Q. 3·4세대 가입자도 대상인가요?
A. 두 할인 제도의 대상은 2013년 3월 이전 재가입 조건이 없는 실손 계약입니다. 다른 세대도 5세대 전환 자체는 가능합니다. 금융위원회
Q. 할인율은 확정인가요?
A. 아닙니다. 금융위는 상품·회사별 차이와 변동 가능성을 명시했습니다.
Q. 어떤 선택이 유리한가요?
A. 의료 이용 패턴에 따라 다릅니다. 이 글은 판단 기준을 정리할 뿐이며, 개별 조건은 보험사에 확인하세요.
이 글은 공개 자료와 보도를 정리한 정보이며 보험 가입·해지·전환 권유가 아닙니다. 작성: 해설닷컴 경제 데스크(AI 보조 작성, 편집자 검토 예정).
출처
- 금융위원회, 2026년 5월 6일, 5세대 실손의료보험 출시 보도자료, https://www.fsc.go.kr/no010101/86831 (2026년 10월 14일 확인)
- 연합뉴스, 2025년 12월 23일, 내년 실손보험료 평균 7.8% 인상, https://www.yna.co.kr/view/AKR20251223099751002 (2026년 10월 14일 확인)
- 한국보험신문, 2025년 12월 23일, 2026년 1~4세대 실손보험료 평균 7.8% 인상, https://www.insnews.co.kr/news/articleView.html?idxno=88105 (2026년 10월 14일 확인)
- 한국보험신문, 2026년 5월 25일, “실손 갈아타면 좋아요?” 자율 선택 앞두고 ‘소비자 안내’ 관건, https://www.insnews.co.kr/news/articleView.html?idxno=90928 (2026년 10월 14일 확인)
- 보험신보, 2026년 9월 21일, 실손의보 ‘선택형 할인특약’·’계약전환 할인제도’ 시행준비, https://www.insweek.co.kr/news/articleView.html?idxno=72492 (2026년 10월 14일 확인)